نوشته های مشابه

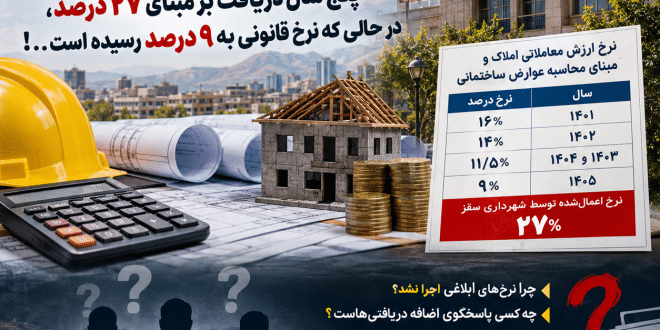
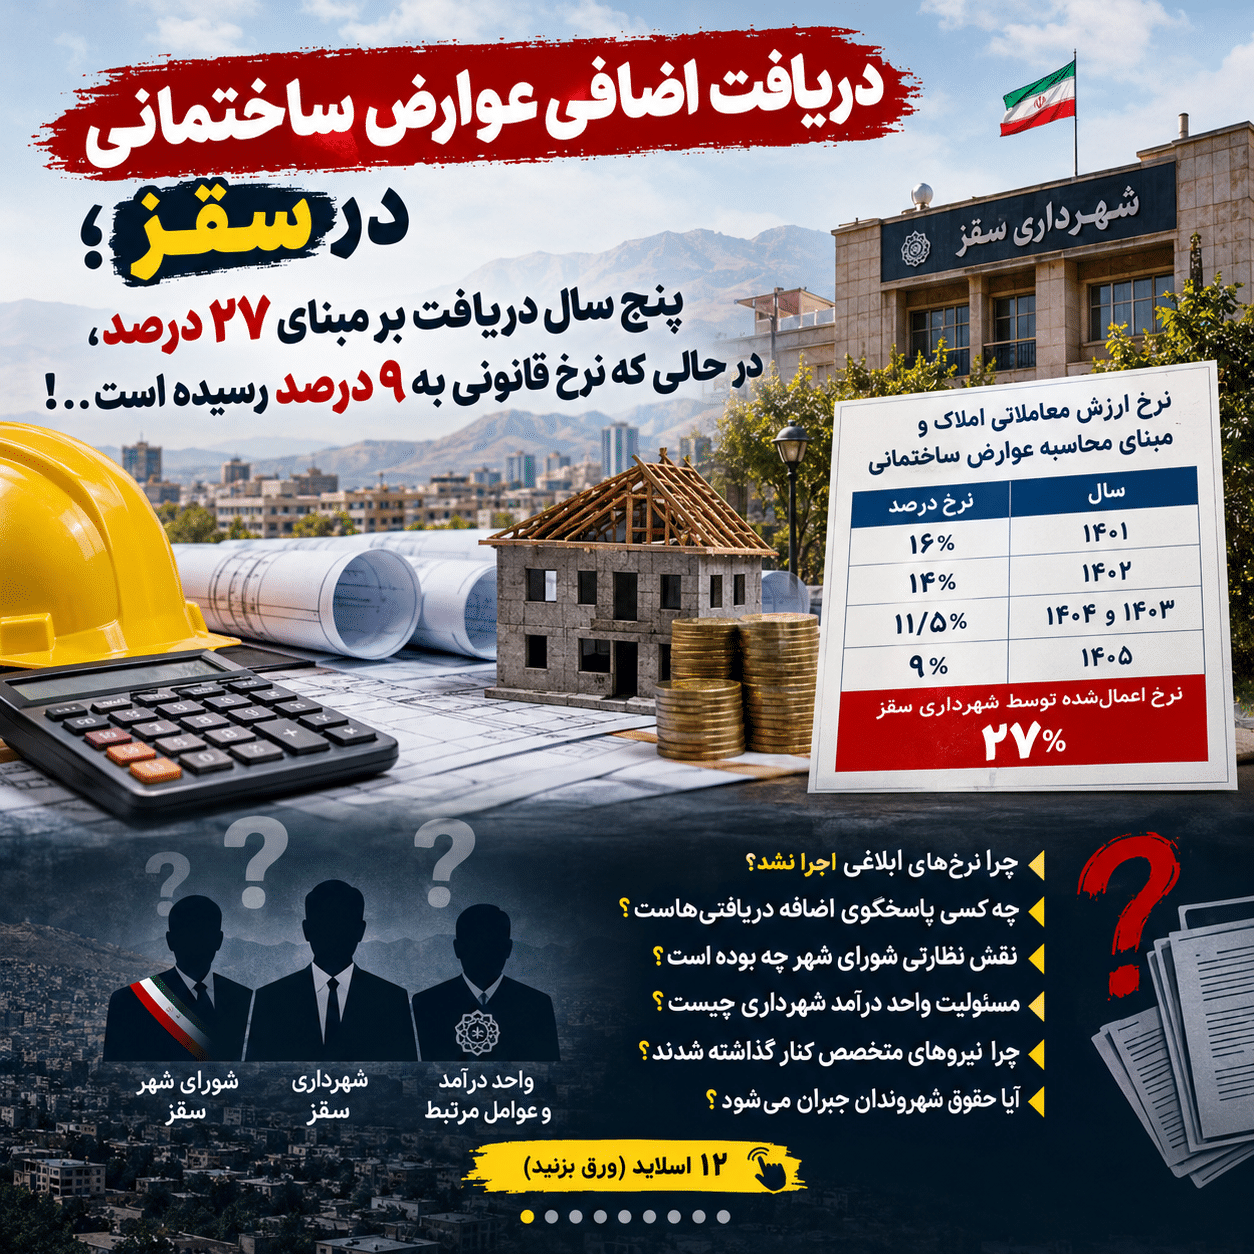
🔴 دریافت اضافی عوارض ساختمانی در سقز؛ پنج سال دریافت بر مبنای ۲۷ درصد، در حالی که نرخ قانونی به ۹ درصد رسیده است . . !
ابهام در عملکرد شهرداری و شورای شهر سقز؛ چرا حقوق مالی مردم نادیده گرفته شد و چه کسی پاسخگوی اضافه دریافتیهای چند ساله است؟
🔸بررسی موضوع ارزش معاملاتی املاک و نحوه محاسبه عوارض ساختمانی در شهرداری سقز، پرسشهای جدی و قابل تأملی را درباره عملکرد مدیریت شهری، شورای اسلامی شهر و مسئولان واحدهای مالی و درآمد شهرداری مطرح میکند؛ پرسشهایی که پاسخ به آنها میتواند ابعاد مهمی از نحوه دریافت عوارض از شهروندان طی سالهای اخیر را روشن کند.
🔸بر اساس اطلاعات و مستندات مطرح شده، شهرداری سقز از سال ۱۴۰۱ تا سال جاری (۱۴۰۵)، بدون اعمال صحیح بخشنامههای ابلاغی هیئت وزیران درباره درصد ارزش معاملاتی املاک و مبنای محاسبه عوارض ساختمانی، همچنان بالاترین نرخ یعنی ۲۷ درصد را مبنای محاسبات و دریافت عوارض از شهروندان قرار داده است؛ در حالی که مطابق نرخهای اعلام شده در بخشنامههای سالانه، این درصد طی سالهای متوالی کاهش یافته و به تدریج به ۹ درصد در سال ۱۴۰۵ رسیده است.
🔻بر اساس اطلاعات موجود، نرخهای اعلامی به شرح زیر بوده است:
سال ۱۴۰۱: ۱۶ درصد
سال ۱۴۰۲: ۱۴ درصد
سالهای ۱۴۰۳ و ۱۴۰۴: ۱۱/۵ درصد
سال ۱۴۰۵: ۹ درصد
🔸با وجود این کاهش تدریجی، ظاهراً شهرداری سقز در تنظیم و اجرای محاسبات درآمدی خود، همچنان نرخ ۲۷ درصد را ملاک قرار داده و در نتیجه، مبالغی بیش از میزان مقرر از شهروندان دریافت کرده است. موضوعی که در شرایط دشوار اقتصادی و فشار فزاینده بر معیشت مردم، میتواند به تحمیل هزینههای غیر قانونی و مضاعف بر شهروندان منجر شده باشد.
🔸در این میان، نقش شورای اسلامی شهر سقز به عنوان نهاد منتخب مردم و مرجع نظارت بر عملکرد شهرداری، بیش از سایر بخشها قابل پرسش است. چگونه ممکن است طی پنج سال، بخشنامههای مرتبط با مبنای محاسبه عوارض ساختمانی مورد توجه قرار نگیرد و شورای شهر، به عنوان نهاد ناظر، نسبت به این موضوع مهم واکنش مؤثری نشان ندهد؟
این وضعیت دستکم دو احتمال نگرانکننده را مطرح میکند: نخست، اینکه اعضای شورا از دانش، آگاهی و اشراف کارشناسی کافی نسبت به مقررات مالی و بخشنامههای ابلاغی برخوردار نبوده و نتوانستهاند وظیفه نظارتی و دفاع از حقوق شهروندان را به درستی انجام دهند؛ دوم، اینکه با وجود اطلاع از موضوع، به دلایلی از جمله ملاحظات و منافع احتمالی، سکوت اختیار کردهاند.
البته هیچ یک از این احتمالات بدون بررسی و مستندات نمیتواند به عنوان واقعیت قطعی تلقی شود؛ اما سکوت و نبود پاسخگویی درباره چنین موضوع مهمی، خود نیازمند توضیح شفاف از سوی اعضای شورای شهر است.
🔸مسئولیت واحد درآمد شهرداری و عوامل مرتبط با کمیسیون ماده ۱۰۰ نیز در این موضوع قابل چشم پوشی نیست. افرادی که مسئولیت محاسبه، بررسی و وصول عوارض و جرایم ساختمانی را بر عهده دارند، باید با تسلط کامل بر مقررات، بخشنامهها و ضوابط مالی عمل کنند و خود را امانتدار حقوق عمومی و شهروندان بدانند.
این پرسش مطرح است که چگونه طی چند سال، تغییرات نرخ ارزش معاملاتی در بخشنامههای هیئت وزیران مورد توجه مسئولان مربوطه قرار نگرفته و محاسبات همچنان بر مبنای بالاترین درصد انجام شده است؟ آیا این موضوع ناشی از ضعف تخصص، بیدقتی، نبود نظارت یا قصور در انجام وظایف اداری بوده است؟
🔸نکته قابل تأمل دیگر، وضعیت نیروهای متخصص و با تجربه مالی در ساختار شهرداری سقز است. بنا بر اطلاعات مطرح شده، در سالهای گذشته افرادی متخصص و آشنا به امور مالی و محاسبات عوارض، در جایگاههای مرتبط با این حوزه فعالیت داشتهاند و با دقت و حساسیت بیشتری از حقوق مالی شهروندان دفاع میکردهاند؛ اما اکنون برخی از همین نیروهای با تجربه در بخشهایی مشغول به کار هستند که ارتباط مستقیمی با تخصص و تجربه حرفهای آنان ندارد. این جابهجاییها این پرسش را ایجاد میکند که چرا از ظرفیت کارشناسان متخصص در حوزههای مرتبط با تخصصشان استفاده نمیشود؟ چرا نیروهایی که میتوانند در صیانت از حقوق مالی مردم نقش مؤثری داشته باشند، از جایگاه تخصصی خود دور شدهاند و عملاً ظرفیت کارشناسی آنان در ساختار شهرداری بلااستفاده مانده است؟
آیا مدیریت شهری به اهمیت حضور نیروهای متخصص در بخشهای حساس مالی و درآمدی واقف نیست یا دلایل دیگری در این جابهجاییها وجود دارد؟ پاسخ به این پرسشها میتواند بخشی از ابهامات موجود درباره عملکرد مالی شهرداری را روشن کند.
🔸بر اساس اطلاعات مطرح شده، با ورود فرماندار شهرستان سقز و پیگیری موضوع، با توجه به آگاهی و تجربه ایشان در حوزه مدیریت شهری و همچنین همراهی برخی افراد مطلع در شورا یا شهرداری، مغایرت مبنای محاسباتی با نرخهای ابلاغی مورد توجه قرار گرفته و مقرر شده است نرخ ارزش معاملاتی به ۹ درصد کاهش یابد و از تاریخ ۱۴۰۵/۰۷/۱۳ اعمال شود.
با این حال، اگر شهرداری تاکنون نسبت به اجرای عملی این تصمیم و اصلاح محاسبات اقدام نکرده باشد، موضوع صرفاً به یک اشتباه محاسباتی گذشته محدود نخواهد بود و ضرورت پیگیری فوری از سوی فرمانداری، مراجع نظارتی و دستگاههای مسئول را دوچندان میکند.
🔸اصلاح نرخ برای آینده، به تنهایی نمیتواند پاسخگوی حقوق شهروندانی باشد که طی سالهای گذشته مبالغی بیش از میزان مقرر پرداخت کردهاند. مسئله اصلی، تعیین تکلیف اضافه دریافتیهای احتمالی، شناسایی مسئولان و نحوه جبران خسارت شهروندان است.
🔻شش پرسش اساسی که شهرداری و شورای شهر باید پاسخ دهند:
۱. تکلیف مبالغ اضافهای که طی سالهای ۱۴۰۱ تا ۱۴۰۵ بر اساس نرخ ۲۷ درصد از شهروندان دریافت شده، چه خواهد شد؟
۲. شهرداری با چه سازوکاری قصد دارد مبالغ اضافه دریافتی را به صاحبان حقوق بازگرداند؟ آیا بازپرداخت به صورت مستقیم انجام خواهد شد یا از طریق کسر از عوارض و بدهیهای آتی؟!
۳. نقش شهردار، اعضای شورای شهر، به ویژه اعضای موافق عملکرد شهردار و مسئولان مرتبط با تصویب و اجرای لوایح درآمدی در این موضوع چه بوده است؟ آیا از این مغایرت قانونی اطلاع داشتهاند یا اساساً بر عملکرد مالی شهرداری نظارت مؤثری نداشتهاند؟
۴. چرا سازمان بازرسی کل کشور و سایر مراجع نظارتی و قانونی تاکنون به این موضوع ورود مؤثر نکردهاند؟ آیا ابعاد مالی و حقوقی این مسئله مورد بررسی قرار گرفته است؟
۵. مسئولیت شهردار، مدیران مالی، مسئولان واحد درآمد و سایر کارکنان دخیل در محاسبه و وصول عوارض چیست و در صورت احراز قصور یا تخلف، چرا موضوع برای رسیدگی قانونی به مراجع ذیصلاح ارجاع نشده است؟
۶. نحوه محاسبه و بازگرداندن مبالغ اضافه دریافتی در بخشهای مختلف شهرداری، از جمله عوارض ساختمانی، صدور پروانه، عوارض مربوط به تخلفات ساختمانی و جرایم کمیسیون ماده ۱۰۰ چگونه خواهد بود؟ آیا قرار است میزان اضافه دریافتی هر شهروند به صورت دقیق و تفکیک شده محاسبه شود؟
🔸باید توجه داشت که موضوع ارزش معاملاتی صرفاً به یک واحد یا بخش شهرداری محدود نیست؛ بلکه حوزههای مختلف درآمدی و محاسباتی شهرداری، از صدور پروانههای ساختمانی گرفته تا عوارض و جرایم مرتبط با کمیسیون ماده ۱۰۰، میتوانند تحت تأثیر این مبنای محاسباتی قرار گرفته باشند. از این رو، انتظار میرود فرمانداری شهرستان سقز با جدیت موضوع را پیگیری کرده و ضمن الزام شهرداری به اصلاح فوری محاسبات، دستور بررسی دقیق تمام پروندههای مالی و ساختمانی از سال ۱۴۰۱ تاکنون را صادر کند تا میزان واقعی اضافه دریافتیها مشخص شود.
🔸نکته حقوقی: چنانچه در بررسیهای قانونی مشخص شود مبالغی برخلاف مقررات و بیش از میزان مقرر دریافت شده و عناصر قانونی و سایر شرایط لازم احراز شود، موضوع میتواند از منظر ماده ۶۰۰ کتاب پنجم قانون مجازات اسلامی (تعزیرات و مجازاتهای بازدارنده) نیز مورد بررسی قرار گیرد. تشخیص تحقق جرم و مسئولیت اشخاص، منحصراً در صلاحیت مراجع قضایی است.
در نهایت، مردم سقز حق دارند بدانند چرا طی چند سال، به جای اجرای دقیق مقررات و صیانت از حقوق شهروندان، مبنای محاسبه عوارض بر اساس بالاترین نرخ ادامه یافته است. اگر این اتفاق ناشی از بیدقتی و ضعف نظارت بوده، چه کسانی باید پاسخگو باشند و اگر تخلفی صورت گرفته، چرا هنوز تکلیف حقوق تضییع شده مردم روشن نشده است؟
حقوق شهروندان، منابع درآمدی شهرداری نیست که بتوان با بیتوجهی به مقررات از کنار آن عبور کرد؛ شهرداری و شورای شهر پیش از هر چیز امانتدار مردم هستند و باید درباره هر ریال دریافتی، پاسخگو باشند.
«مدارک و مستندات در آرشیو نیشتمان قلم موجود است»

- نسا علیزاده؛ قربانی خشونتی که باید با آگاهی، گفتوگو و مسئولیتپذیری جایگزین میشد - آبان 18, 1405
- از کیمیاگری تا فیزیک هستهای؛ آیا میتوان طلا ساخت؟ - آبان 17, 1405
- دریافت اضافی عوارض ساختمانی در سقز؛ پنج سال دریافت بر مبنای ۲۷ درصد، در حالی که نرخ قانونی به ۹ درصد رسیده است . . ! - آبان 14, 1405